

18 Maggio 2026 di Michele Meroni, Giancarlo Modolo e Claudio Sabbatini
Il modello 730/2026 è il primo banco di prova delle profonde modifiche alle detrazioni d’imposta introdotte dal 2025. Le novità riguardano soprattutto i contribuenti con redditi medio‑alti, per i quali viene introdotto un plafond massimo di spese detraibili legato al reddito e alla composizione del nucleo familiare, e incidono in modo significativo anche sui bonus edilizi e su alcune voci specifiche (istruzione, cani guida, ecc.). In questo articolo analizziamo in modo operativo come funzionano le nuove regole, quali oneri rientrano nei limiti, quali restano esclusi e quali accortezze conviene adottare nella compilazione del quadro E del modello 730/2026.
- Quando Alla presentazione del modello 730
- Cosa scade Compilazione del riquadro riservato alle detrazioni/deduzioni
- Per chi Contribuenti che hanno sostenuto spese rimaste a carico
- Come adempiere Il quadro tiene conto delle novità introdotte con decorrenza dal 2025
Detrazioni: novità 2025
Il quadro E del modello 730/2026 accoglie le nuove regole applicabili dal 2025 che hanno:
- riordinato il meccanismo delle detrazioni, in presenza di un reddito complessivo superiore a 75.000 euro;
- differenziato le detrazioni per interventi edilizi;
- introdotto altre modifiche alle detrazioni (per le spese di istruzione diverse da quelle universitarie e per il mantenimento di cani guida).
Il quadro delle detrazioni e delle deduzioni
Il quadro E è suddiviso nelle seguenti sezioni:
- Sezione I – (righe da E1 a E14): spese per le quali spetta la detrazione d’imposta del 19 per cento (per esempio spese sanitarie) o del 26 per cento o del 30 per cento (erogazioni liberali alle ONLUS o alle APS) o del 35 per cento (erogazioni liberali alle OV) o del 90 per cento (premi per rischio eventi calamitosi per assicurazioni stipulate contestualmente alla cessione del sismabonus al 110 per cento ad un’impresa di assicurazione).
- Si ricorda che dall’anno d’imposta 2020 la detrazione dall’imposta lorda nella misura del 19 per cento degli oneri, spetta a condizione che l’onere sia sostenuto con versamento bancario o postale ovvero mediante altri sistemi di pagamento tracciabili.
- La disposizione non si applica alle detrazioni spettanti in relazione alle spese sostenute per l’acquisto di medicinali e di dispositivi medici, nonché alle detrazioni per prestazioni sanitarie rese dalle strutture pubbliche o da strutture private accreditate al Servizio sanitario nazionale.
- Il contribuente dimostra l’utilizzo del mezzo di pagamento «tracciabile» mediante prova cartacea della transazione/pagamento con ricevuta bancomat, estratto conto, copia bollettino postale o del MAV e dei pagamenti con PagoPA. In mancanza, l’utilizzo del mezzo di pagamento «tracciabile» può essere documentato mediante l’annotazione in fattura, ricevuta fiscale o documento commerciale, da parte del percettore delle somme che cede il bene o effettua la prestazione di servizio;
- Sezione II – (righe da E21 a E36): spese e oneri per i quali spetta la deduzione dal reddito complessivo (per esempio, contributi previdenziali);
- Sezione III A – (righe da E41 a E43): spese per le quali spetta la detrazione d’imposta per gli interventi di recupero del patrimonio edilizio e per misure antisismiche;
- Sezione III B – (righe da E51 a E53): dati catastali identificativi degli immobili e altri dati per fruire della detrazione;
- Sezione III C – (righe da E56 a E59): detrazione d’imposta del 50 per cento per il riscatto dei periodi non coperti da contribuzione, l’installazione delle infrastrutture di ricarica, l’acquisto di mobili per l’arredo di immobili e IVA per acquisto abitazione classe A o B e le detrazioni d’imposta al 110 per cento, al 90 per cento, al 70 per cento e al 65 per cento per l’installazione delle infrastrutture di ricarica eseguite congiuntamente ad alcuni interventi superbonus;
- Sezione IV – (righe da E61 a E62): spese per le quali spetta la detrazione d’imposta per gli interventi di risparmio energetico;
- Sezione V – (righe da E71 a E72): dati per fruire delle detrazioni d’imposta per canoni di locazione;
- Sezione VI – (righe da E81 a E83): dati per fruire di altre detrazioni d’imposta (per esempio, spese per il mantenimento dei cani guida).
Di seguito prenderemo in esame alcune delle situazioni di particolare interesse, legate a recenti interventi normativi.
Il riordino delle detrazioni del 2025
Dal 2025 (legge 207/2024) è previsto (articolo 16-ter del Tuir) che, per il contribuente avente un reddito complessivo superiore a 75.000 euro, gli oneri e le spese che possono ridurre l’imposta sono detraibili nel limite di un ammontare che varia in funzione della composizione del nucleo familiare.
Nello specifico, per detti contribuenti, gli oneri e le spese detraibili, considerati complessivamente, sono ammessi in detrazione fino a un ammontare calcolato moltiplicando un importo base, determinato in corrispondenza del reddito complessivo del contribuente, per appositi coefficienti in corrispondenza del numero di figli, compresi i figli nati fuori del matrimonio riconosciuti, adottivi, affidati o affiliati, presenti nel nucleo familiare del contribuente, fiscalmente a carico.
Dati per il calcolo delle detrazioni (Tabella 1):
Il contribuente avente un reddito complessivo superiore a 75mila euro tiene conto di:
| Importo base | Formula | Composizione del nucleo familiare | |
|---|---|---|---|
| Numero di figli a carico | Coefficiente di abbattimento | ||
| 14.000 euro, se il reddito complessivo del contribuente è superiore a 75.000 euro (ma non a 100mila euro) | x | 0 | 0,50 |
| x | 1 | 0,70 | |
| x | 2 | 0,85 | |
| x | > 2 o almeno 1 con disabilità accertata ai sensi dell’articolo 3, legge 104/1992 | 1 | |
In altre parole, la formula da applicare è la seguente:
Limite detraibile per spese/oneri = Importo Base x Coefficiente abbattimento
In riferimento agli oneri detraibili in più annualità, nella determinazione del predetto ammontare massimo detraibile, rileva solo la rata di spesa riferita all’anno oggetto della dichiarazione
Sono escluse dal computo dell’ammontare complessivo degli oneri e delle spese, effettuato ai fini dell’applicazione del limite di 75.000 euro (quindi non opera la limitazione di cui sopra):
- le spese sanitarie detraibili;
- le somme detraibili investite nelle startup innovative e nelle PMI innovative;
- gli interessi passivi su prestiti o mutui contratti fino al 31 dicembre 2024. Si tratta di interessi passivi su prestiti e mutui agrari, su mutui contratti per l’acquisto dell’abitazione principale per un importo non superiore a 4.000 euro, su mutui contratti per la costruzione dell’abitazione principale per un importo non superiore a 2.582,28 euro;
- i premi di assicurazione detraibili, sostenuti in dipendenza di contratti stipulati fino al 31 dicembre 2024.
Per tale motivo, per individuare le spese oggetto del meccanismo di riordino, sono stati previsti nuovi codici.
Ad esempio, gli interessi passivi rimasti a carico a fronte di mutui ipotecari stipulati per l’acquisto dell’abitazione principale devono essere individuati con il codice che corrisponde dalla data di stipula:
| Codice | Descrizione | Riga |
|---|---|---|
| 7 | Interessi per mutui ipotecari per acquisto abitazione principale stipulati fino al 31 dicembre 2021 | E7 |
| 48 | Interessi per mutui ipotecari per acquisto abitazione principale stipulati dal 1° gennaio 2022 al 31 dicembre 2024 | E7 |
| 57 | Interessi per mutui ipotecari per acquisto abitazione principale stipulati dal 1° gennaio 2025 | E7 |
Inoltre, ai fini del computo dell’ammontare complessivo degli oneri e delle spese detraibili, per le spese per interventi di recupero del patrimonio edilizio e di riqualificazione energetica degli edifici, la cui detrazione è ripartita in più annualità, rilevano – come poc’anzi detto – le rate di spesa riferite a ciascun anno.
Sono però escluse, ai fini del calcolo, le rate delle spese edilizie detraibili sostenute fino al 31 dicembre 2024.
Elenco degli oneri e delle spese detraibili alle quali si applica il riordino delle detrazioni per i contribuenti con reddito complessivo superiore a 75.000 euro (Tabella 2):
| Codice / anno | Descrizione | Rigo |
|---|---|---|
| 57 | Interessi per mutui ipotecari per acquisto abitazione principale stipulati dal 1° gennaio 2025 | E7 |
| 12 | Spese d’istruzione | da E8 a E10 |
| 13 | Spese universitarie | da E8 a E10 |
| 14 | Spese funebri | da E8 a E10 |
| 16 | Attività sportive dei ragazzi | da E8 a E10 |
| 17 | Intermediazioni immobiliari | da E8 a E10 |
| 18 | Spese per canoni di locazione sostenute da studenti universitari fuori sede | da E8 a E10 |
| 21 | Erogazioni liberali alle società ed associazioni sportive dilettantistiche | da E8 a E10 |
| 22 | Contributi associativi alle società di mutuo soccorso | da E8 a E10 |
| 24 | Erogazioni liberali a favore della società di cultura Biennale di Venezia | da E8 a E10 |
| 25 | Spese relative a beni soggetti a regime vincolistico | da E8 a E10 |
| 26 | Erogazioni liberali per attività culturali ed artistiche | da E8 a E10 |
| 27 | Erogazioni liberali a favore di enti operanti nello spettacolo | da E8 a E10 |
| 28 | Erogazioni liberali a favore di fondazioni operanti nel settore musicale | da E8 a E10 |
| 29 | Spese veterinarie | da E8 a E10 |
| 30 | Spese sostenute per servizi di interpretariato dai soggetti riconosciuti sordi | da E8 a E10 |
| 31 | Erogazioni liberali a favore degli istituti scolastici di ogni ordine e grado | da E8 a E10 |
| 32 | Spese relative ai contributi versati per il riscatto degli anni di laurea dei familiari a carico | da E8 a E10 |
| 33 | Spese per asili nido | da E8 a E10 |
| Codice / anno | Descrizione | Rigo |
|---|---|---|
| 35 | Erogazioni liberali al fondo per l’ammortamento di titoli di Stato | da E8 a E10 |
| 40 | Spese sostenute per l’acquisto di abbonamenti ai servizi di trasporto pubblico locale, regionale e interregionale | da E8 a E10 |
| 44 | Spese per minori o maggiorenni con DSA | da E8 a E10 |
| 51 | Premi per assicurazioni sulla vita e contro gli infortuni per contratti stipulati dal 1° gennaio 2025 | da E8 a E10 |
| 52 | Premi per assicurazioni per tutela delle persone con necessità di sostegno intensivo per contratti stipulati dal 1° gennaio 2025 | da E8 a E10 |
| 53 | Premi per assicurazioni per rischio di non autosufficienza per contratti stipulati dal 1° gennaio 2025 | da E8 a E10 |
| 54 | Premi per assicurazioni per il rischio di eventi calamitosi per contratti stipulati dal 1° gennaio 2025 | da E8 a E10 |
| 55 | Interessi per mutui ipotecari per costruzione abitazione principale stipulati dal 1° gennaio 2025 | da E8 a E10 |
| 56 | Interessi per prestiti o mutui agrari stipulati dal 1° gennaio 2025 | da E8 a E10 |
| 61 | Erogazioni liberali a favore delle ONLUS e delle popolazioni colpite da calamità pubbliche o eventi straordinari | da E8 a E10 |
| 62 | Erogazioni liberali a favore dei partiti politici | da E8 a E10 |
| 71 | Erogazioni liberali in denaro o in natura a favore delle ONLUS, APS e ETS | da E8 a E10 |
| 76 | Erogazioni liberali in denaro o in natura a favore delle organizzazioni di volontariato (OV) e degli ETS | da E8 a E10 |
| 81 | Premi per rischio eventi calamitosi per assicurazioni stipulate contestualmente alla cessione del credito di imposta relativo agli interventi sisma bonus 110% ad un’impresa di assicurazione | da E8 a E10 |
| 98 | Altre spese detraibili incluse nel riordino delle detrazioni | da E8 a E10 |
| anno 2025 | Spese per gli interventi di recupero del patrimonio edilizio, per le misure antisismiche e per il superbonus | da E41 a E43 |
| anno 2025 | Spese per l’installazione di infrastrutture di ricarica dei veicoli elettrici | E56 |
| anno 2025 (rata 1) | Spese per l’arredo degli immobili ristrutturati | E57 |
| anno 2025 | Spese per interventi finalizzati al risparmio energetico | da E61 a E62 |
| 2 | Donazioni effettuate all’ente ospedaliero “Ospedali Galliera” di Genova | E83 |
La stretta delle detrazioni del 2020
Oltre alla stretta operata dalla legge di Bilancio 2025, restano applicabili le regole introdotte dalla legge 160/2019, la quale ha introdotto, con effetto dal 1° gennaio 2020, una stretta per la spettanza delle detrazioni – di cui all’articolo 15 del Tuir – in capo ai contribuenti aventi un reddito superiore a 120.000 euro.
Nello specifico, le detrazioni ai fini Irpef per oneri/spese spettano (articolo 15, comma 3-bis del Tuir):
- per l’intero ammontare qualora il reddito complessivo non ecceda 120.000 euro;
- per la parte corrispondente al rapporto tra l’importo di 240.000 euro, diminuito del reddito complessivo, e 120.000 euro, qualora il reddito complessivo sia superiore a 120.000 euro.
La formula da applicare è la seguente:
% di spettanza della detrazione = (240.000 – Reddito complessivo) / 120.000 x 100
Per la verifica del limite reddituale:
- non si tiene conto del reddito dell’unità immobiliare adibita ad abitazione principale e di quello delle relative pertinenze;
- si tiene conto dei redditi assoggettati a cedolare secca e dei redditi assoggettati ad imposta sostitutiva per la tassazione delle mance nel settore turistico-alberghiero e di ricezione.
La stretta appena descritta non si applica (e quindi la detrazione compete in relazione all’intero costo sostenuto, a prescindere dall’ammontare del reddito complessivo) per gli interessi passivi su mutui nonché per le spese sanitarie.
Spese per le quali la detrazione varia per i titolari di reddito complessivo superiore a 120.000 euro (Tabella 3):
| Codice | Descrizione | Rigo |
|---|---|---|
| 12 | Spese d’istruzione | da E8 a E10 |
| 13 | Spese universitarie | da E8 a E10 |
| 14 | Spese funebri | da E8 a E10 |
| 16 | Attività sportive dei ragazzi | da E8 a E10 |
| 17 | Intermediazioni immobiliari | da E8 a E10 |
| 18 | Spese per canoni di locazione sostenute da studenti universitari fuori sede | da E8 a E10 |
| 21 | Erogazioni liberali alle società ed associazioni sportive dilettantistiche | da E8 a E10 |
| 25 | Spese relative a beni soggetti a regime vincolistico | da E8 a E10 |
| 26 | Erogazioni liberali per attività culturali ed artistiche | da E8 a E10 |
| 27 | Erogazioni liberali a favore di enti operanti nello spettacolo | da E8 a E10 |
| 29 | Spese veterinarie | da E8 a E10 |
| 30 | Spese sostenute per servizi di interpretariato dai soggetti riconosciuti sordi | da E8 a E10 |
| 31 | Erogazioni liberali a favore degli istituti scolastici di ogni ordine e grado | da E8 a E10 |
| 35 | Erogazioni liberali al fondo per l’ammortamento di titoli di Stato | da E8 a E10 |
| Codice | Descrizione | Rigo |
|---|---|---|
| 36 | Premi per assicurazioni sulla vita e contro gli infortuni per contratti stipulati fino al 31 dicembre 2024 | da E8 a E10 |
| 38 | Premi per assicurazioni per tutela delle persone con necessità di sostegno intensivo per contratti stipulati fino al 31 dicembre 2024 | da E8 a E10 |
| 39 | Premi per assicurazioni per rischio di non autosufficienza per contratti stipulati fino al 31 dicembre 2024 | da E8 a E10 |
| 40 | Spese sostenute per l’acquisto di abbonamenti ai servizi di trasporto pubblico locale, regionale e interregionale | da E8 a E10 |
| 43 | Premi per assicurazioni per il rischio di eventi calamitosi per contratti stipulati fino al 31 dicembre 2024 | da E8 a E10 |
| 44 | Spese per minori o maggiorenni con DSA | da E8 a E10 |
| 51 | Premi per assicurazioni sulla vita e contro gli infortuni per contratti stipulati dal 1° gennaio 2025 | da E8 a E10 |
| 52 | Premi per assicurazioni per tutela delle persone con necessità di sostegno intensivo per contratti stipulati dal 1° gennaio 2025 | da E8 a E10 |
| 53 | Premi per assicurazioni per rischio di non autosufficienza per contratti stipulati dal 1° gennaio 2025 | da E8 a E10 |
| 54 | Premi per assicurazioni per il rischio di eventi calamitosi per contratti stipulati dal 1° gennaio 2025 | da E8 a E10 |
| 61 | Erogazioni liberali a favore delle ONLUS e delle popolazioni colpite da calamità pubbliche o eventi straordinari | da E8 a E10 |
| 81 | Premi per rischio eventi calamitosi per assicurazioni stipulate contestualmente alla cessione del credito di imposta relativo agli interventi sisma bonus al 110% ad un’impresa di assicurazione | da E8 a E10 |
| Spese per canoni di leasing di immobili da adibire ad abitazione principale | E14 |
Pertanto, il contribuente che ha un reddito complessivo superiore a 75mila euro deve verificare se supera o meno anche la soglia di 120mila euro (circolare agenzia delle Entrate 29 maggio 2025, n. 6/E).
Egli può trovarsi in una delle due situazioni di seguito descritte:
- se dichiara un reddito complessivo superiore a 75.000 euro ma non superiore a 120.000 euro, deve verificare i limiti stabiliti dal 2025 (come indicati nella Tabella 1);
- se il reddito supera 120.000 euro, oltre a valutare l’impatto delle regole 2025, deve considerare, nei calcoli, anche quelle introdotte dal 2020.
Il contribuente Mario Rossi nel 2025 ha:
- avuto un reddito complessivo pari a 150.000 euro;
- avuto a carico fiscalmente il coniuge e due figli;
- sostenuto oneri e spese detraibili pari a 9.550 euro, così suddivisi:
- spese per il recupero edilizio dell’abitazione principale, per un ammontare di 60.000 euro (la rata di spesa detraibile annuale, considerando una detrazione del 50% della spesa sostenuta, ammonta a 6.000 euro);
- spese di istruzione diverse da quelle universitarie per i figli pari a 2.000 euro (detrazione 19%);
- spese funebri, detraibili nel limite dell’importo di 1.550 euro (detrazione 19%).
In tal caso, l’ammontare massimo degli oneri e delle spese detraibili, determinato in base alle regole 2025, risulta pari a 6.800 euro (importo base di 8.000 euro moltiplicato per il coefficiente di 0,85 previsto per i soggetti aventi due figli a carico).
Posto l’ammontare massimo detraibile, il contribuente può effettuare alcune valutazioni di convenienza.
Il contribuente, infatti, può includere nell’ammontare massimo prioritariamente gli oneri e le spese che danno diritto a una maggiore detrazione dall’imposta (quelle relative al recupero edilizio).
Il contribuente, includendo nell’ammontare massimo prioritariamente gli oneri e le spese che danno diritto a una maggiore detrazione dall’imposta, può:
- imputare la rata di spesa per la ristrutturazione edilizia dell’abitazione principale e detrarre 3.000 euro (rata di spesa per il 2025 pari a 6.000 euro, detrazione 50%);
- imputare, nel residuo ammontare consentito (6.800 euro – 6.000 euro = 800 euro), una parte delle spese funebri sostenute, calcolando una detrazione teoricamente spettante pari a 152 euro (800 euro, detrazione 19%).
Raggiunto il massimale degli oneri e delle spese determinato ai sensi dell’articolo 16-ter, non sarà possibile portare in detrazione le altre spese sostenute.
Si ricorda che, nel caso di specie, in cui il reddito complessivo è superiore a 120.000 euro, opera, altresì, la limitazione dell’articolo 15, comma 3-bis, del Tuir, e, pertanto, la detrazione per le spese funebri spetta solo per la parte corrispondente al rapporto tra l’importo di 240.000 euro, diminuito del reddito complessivo, e 120.000 euro.
Tale importo risulta pari a (240.000 – 150.000) / 120.000 × 100 = 75% della detrazione (152 euro) = 114 euro.
Si ricorda che il citato comma 3-bis prevede una limitazione alla detrazione degli oneri di cui all’articolo 15 del Tuir (ad esempio, le spese di istruzione) e non anche quelle del successivo articolo 16-bis (spese per il recupero del patrimonio edilizio). Il totale della detrazione complessivamente spettante al contribuente è, quindi, pari a 3.114 euro.
Come visto nell’esempio, il contribuente farà bene ad:
- aggregare gli oneri per percentuale di detrazione;
- imputare prioritariamente, nell’ammontare massimo detraibile, gli oneri/spese con percentuale di detrazione maggiore.
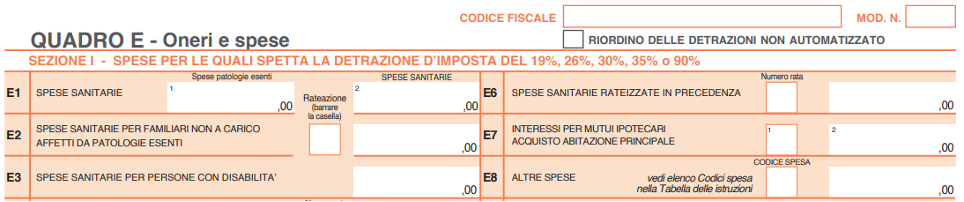
Questa procedura, di determinazione del plafond detraibile e l’individuazione delle spese che danno diritto ad un maggiore detrazione, è automatizzata per i soggetti che presentano il modello 730, ferma restando la possibilità, per il contribuente, di non avvalersi di questo automatismo e di scegliere autonomamente gli oneri che intende includere ai fini del computo della spesa massima detraibile. Per tal fine il contribuente dovrà barrare la relativa casella posta nell’intestazione del quadro E.
Le detrazioni per interventi edilizi
Una significativa novità in tema di detrazioni riguarda quella relativa agli interventi edilizi: recupero del patrimonio edilizio (articolo 16-bis del Tuir), riqualificazione energetica (articolo 14, Dl 63/2013), interventi antisismici (articolo 16, Dl 63/2013), come pure per il Superbonus (articolo 119, Dl 34/2020) e gli interventi volti all’eliminazione delle barriere architettoniche (articolo 119-ter, Dl 34/2020).
Per questi interventi sono previste (legge 207/2024) percentuali di detrazione differenziate (36%, 50% e 65%).
| Intervento | Percentuale di detrazione d’imposta |
|---|---|
| Bonus casa, riqualificazione energetica, interventi antisismici |
50% se l’intervento riguarda l’abitazione principale del proprietario o del titolare di un diritto reale di godimento (con un tetto di spesa / di detrazione come per l’anno 2024, ossia 96.000 euro) (1); 36% negli altri casi (per le spese sostenute fino al 2027 la detrazione spetta per una spesa massima di 96.000 euro) |
| Superbonus | 65% (2) |
(1) In questo caso, la detrazione del 50% va indicata, con il codice 3, nei righi da E41 a E43, colonna 7 (recupero edilizio e sismabonus) ovvero nei righi da E61 a E62, colonna 6 (ecobonus). Se non vengono compilate queste colonne si applicherà la percentuale di detrazione del 36%.
(2) Sono previste talune eccezione, come quelle riferite alla ricostruzione di fabbricati distrutti da eventi sismici. Ad ogni modo, in linea generale, dal 1° gennaio 2025 l’agevolazione «maggiorata» (Superbonus) viene riconosciuta solo qualora, entro il 15 ottobre 2024 sia stata: a) presentata la CILAS (Comunicazione di inizio lavori asseverata), se gli interventi sono diversi da quelli effettuati dai condomìni; b) adottata la delibera di assemblea che ha approvato l’esecuzione dei lavori e presentato il titolo abilitativo; c) presentata l’istanza per acquisire il titolo abilitativo, se gli interventi comportano la demolizione e la ricostruzione degli edifici.
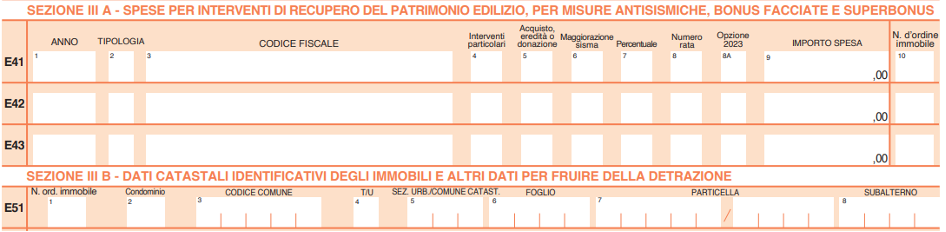
Mario Rossi ha effettuato degli interventi di recupero del patrimonio edilizio su due appartamenti che sono nella propria disponibilità:
- il primo intervento è stato eseguito nel 2021 sull’appartamento di Roma, sostenendo una spesa di 20.000 euro;
- il secondo intervento è stato eseguito nel 2025 sull’appartamento di Milano, sostenendo una spesa di 32.000 euro. Quest’ultimo costituisce l’abitazione principale del contribuente, per cui la detrazione spetta nella misura del 50% (con tetto massimo di spesa pari a 96.000 euro per anno/intervento).
La compilazione del modello dichiarativo avviene nel seguente modo (si noti nel campo 7 del rigo E42 l’indicazione del codice “3” che indica la percentuale di detrazione spettante):
Come si evince dalle istruzioni alla compilazione del modello, a partire dalle spese sostenute dal 2025 non è più possibile godere della detrazione per gli interventi di sostituzione o installazione di impianti di climatizzazione invernale con caldaie uniche alimentate a combustibili fossili (si tratta delle caldaie a gas e delle caldaie a condensazione).
Altre modifiche alle detrazioni
Altre novità riferite alle detrazioni d’imposta riguardano:
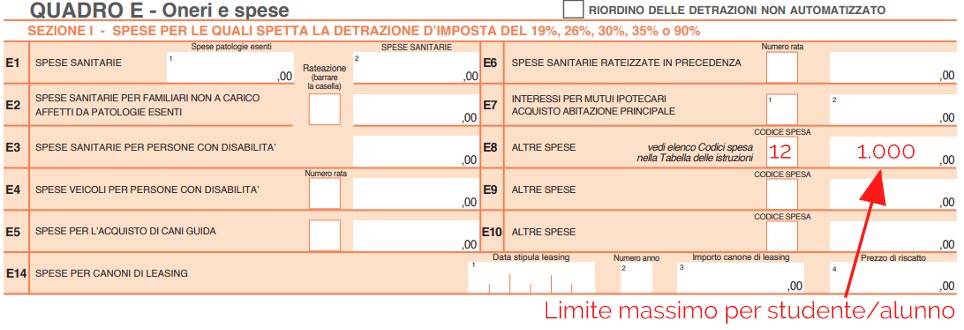
- la detrazione delle spese sostenute per la frequenza scolastica: dall’anno 2025, è innalzato a 1.000 euro il limite massimo detraibile dall’imposta lorda, per alunno o studente, in relazione alle spese per la frequenza di scuole dell’infanzia, del primo ciclo di istruzione e della scuola secondaria di secondo grado del sistema nazionale di istruzione;
2. la detrazione delle spese sostenute dai non vedenti per il mantenimento dei cani guida: dall’anno 2025, l’ammontare della detrazione forfetaria prevista per le spese sostenute dai non vedenti per il mantenimento dei cani guida è innalzato a 1.100 euro;
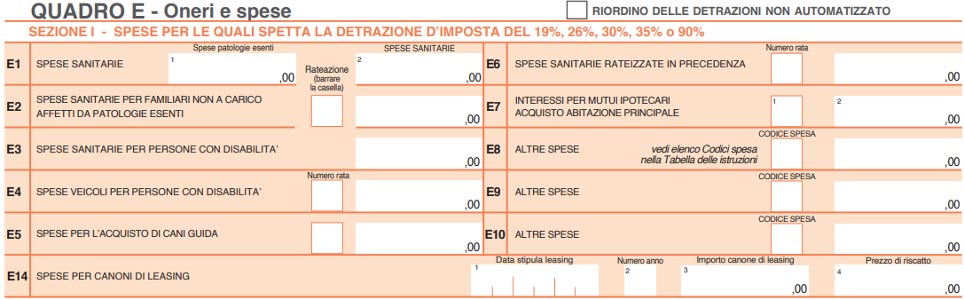

| E81 | Detrazione per spese di mantenimento dei cani guida | (Barrare la casella) |
Lo Studio resta a disposizione per valutare l’impatto delle nuove regole sulle detrazioni nel Modello 730/2026 sulle singole posizioni fiscali e per assistere i contribuenti nella ricognizione delle spese detraibili alla luce dei limiti applicabili dal 2025. Contatti lo Studio per un confronto preliminare sulle scelte più convenienti da adottare in dichiarazione.